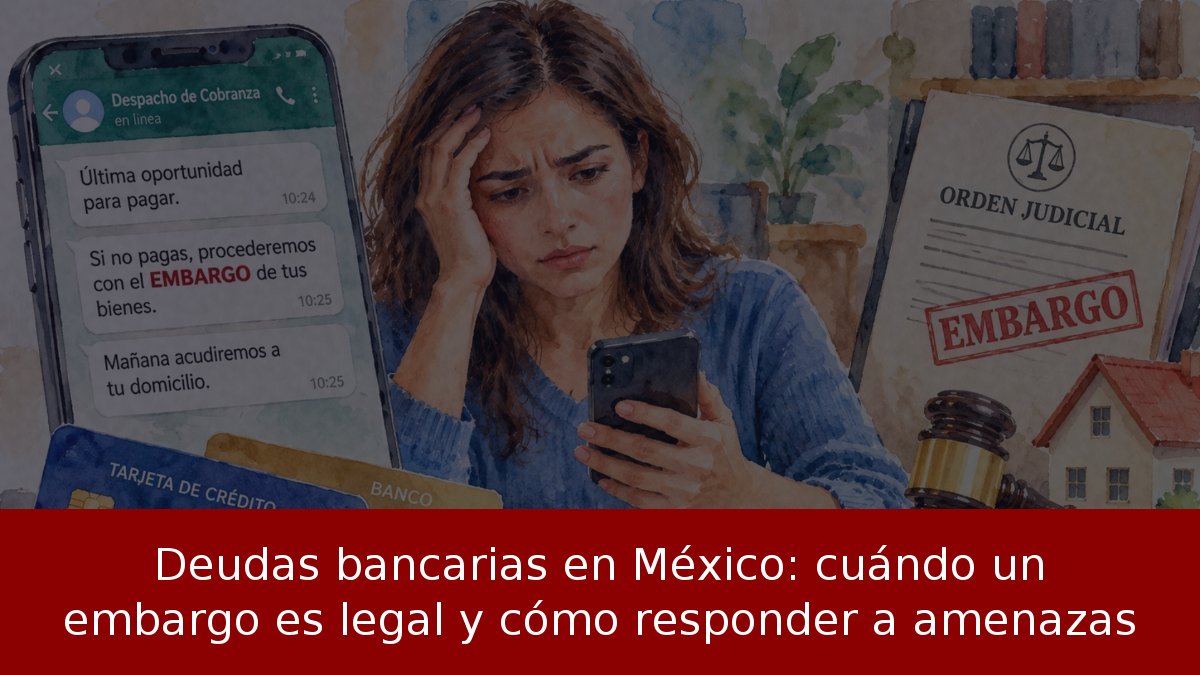
Las llamadas y mensajes de WhatsApp que anuncian un supuesto embargo por una tarjeta de crédito o un préstamo bancario pueden generar alarma, pero no comprueban una orden judicial ni que un despacho pueda retirar bienes del domicilio.
- La amenaza no equivale a una orden judicial: solo un juzgado puede ordenar un embargo y la diligencia debe practicarla personal autorizado.
- Bancos y despachos no pueden embargar por su cuenta: la ejecución requiere un procedimiento legal.
- Verificar antes de pagar: confirmar acreedor, saldo y existencia de un juicio ayuda a evitar presiones extrajudiciales.
Cuándo procede legalmente un embargo
El incumplimiento de una tarjeta o préstamo no activa automáticamente el embargo. Primero hay gestiones extrajudiciales: el banco o un despacho autorizado pide el pago, ofrece negociación o propone una reestructura. Si no se resuelve, la institución puede demandar ante el juzgado competente.
En el juicio ejecutivo mercantil, los artículos 1391 y 1392 del Código de Comercio regulan requisitos y mandamiento de ejecución. Cuando procede, la diligencia comienza con requerimiento de pago; si no se cubre, puede embargarse bienes suficientes. Después se documenta y se emplaza a la persona demandada. No cualquier contrato o estado de cuenta permite esta vía; depende de requisitos legales.
Amenaza de cobranza frente a diligencia judicial
Los bancos no pueden embargar directamente; los despachos y abogados no adquieren esa facultad por representar al acreedor. Solo un juez ordena y un actuario o funcionario judicial ejecuta. Por eso, un mensaje de retiro de muebles no acredita orden.
Si alguien se presenta como funcionario judicial, verificar identificación, juzgado, expediente y documentación oficial. Expresiones como “embargo en 24 horas” o “visita de ejecución” y fotografías de sellos o firmas no demuestran autenticidad. Para comprobar si hay juicio, identificar juzgado, expediente y partes; no haber recibido notificación no descarta proceso.
Pasos para verificar una amenaza y ejercer derechos
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF) señala que los despachos de cobranza no pueden ejecutar embargos ni hacerse pasar por autoridades. Antes de pagar, conviene:
- Guardar pruebas: mensajes, audios, cartas, números y fechas.
- Contactar al banco por canales oficiales para confirmar autorización del despacho y saldo.
- Consultar el Registro de Despachos de Cobranza (REDECO) de la CONDUSEF para verificar despachos y presentar quejas.
- Evitar pagos a cuentas personales y solicitar por escrito importe, fechas y términos; no compartir contraseñas.
- Atender una demanda oportunamente y buscar asesoría.
Si hay amenazas intimidatorias o documentos que aparentan ser resoluciones judiciales, se puede conservar pruebas y presentar queja ante la CONDUSEF; si hay violencia o intentos de ingresar por la fuerza, acudir a autoridades.
Tener una deuda no elimina derechos: en un juicio se puede conocer la demanda, revisar documentos, presentar pruebas y oponer defensas. El artículo 1399 del Código de Comercio contempla ocho días para contestar en el juicio ejecutivo mercantil, pero ese plazo no aplica a todos los procedimientos.
Una deuda civil o mercantil por tarjeta o préstamo no es por sí misma motivo de prisión. Si no se puede pagar, se puede solicitar reestructura o negociar; no obstante, un acuerdo no suspende automáticamente un juicio existente.
En conclusión, una amenaza por WhatsApp o teléfono no equivale a una orden judicial. Verificar el origen del adeudo, confirmar los datos del despacho, conservar comunicaciones y atender notificaciones judiciales auténticas permite distinguir presiones extrajudiciales de actuaciones legales.